[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]では戦略会議を始めよう。
今回で5回目だけど、口座を開設したり、実際に積立投資を始めたりと『財テクキングダムプロジェクト』は着々と進んできました。
さらにこれから投資信託の商品を購入して運用も始めるし、IPOやビットコインなどの新たな投資も始めていくから、プロジェクトを止めることなく前を向いてどんどん進めていこう![/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]もちろんです!
私もフルパワーで頑張ります![/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]と、気合を入れといて何だけど、今回は会議までかなり忙しくて本も読めなかったし情報も集められなかったんだ。(照)[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]任せてください!
前回の会議でピックアップした投資信託の商品に続いて、今回は投資信託についてさらに深く調べてまいりました。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]相変わらず頼もしいかぎりだよ。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]今までの戦略会議で投資信託を勉強してきましたが、それが180度変わる内容かもしれません。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]それはまた、凄い前フリ…。
今回の会議はより一層楽しめそうだ。
では早速調査報告をよろしく。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]承知しました。[/voice]
改めて投資信託の復習をしよう
インデックス型とアクティブ型
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]まずは投資信託のさまざまな資料を見直してみたので、おさらいと言いますか、改めて勉強するという意味で報告します。
投資信託は、大きく分けてインデックス型とアクティブ型の2つです。
インデックス型は日経平均株価やTOPIXなどの指標と連動することを目指して運用する商品で、手数料が安く長期運用に向くと言われています。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]ローリスクローリターンがインデックス型だったね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]おっしゃる通りです。
長期運用で複利効果が生まれるということで、インデックス型をおすすめする本や雑誌も多いです。
対してアクティブ型は、あらかじめ定めた指標よりも高い収益率を獲得することを目指して運用されます。
投資信託全体の約8割以上なので、ほとんどの商品がこのアクティブ型です。
インデックス型よりもハイリスクハイリターンで、運用者であるファンドマネージャーの腕によって運用成績が変わります。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]アクティブ型は、調査や分析をする運用担当の人が必要だから、その分手数料が掛かると。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]はい。アクティブ型の信託報酬がインデックス型よりも高いのは、それが一番の理由です。
ただ、アクティブ型はインデックス型よりもハイリターンを狙えるというのに、実際には運用成績が悪いものが非常に多いんです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]運用のプロが分析や調査してるのに、成績が悪いとは…。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]プロでもやはり難しいのかもしれません。
でも、投資家としては手数料を余計に払ってプロに託しているわけですから、それで成績が悪かったら意味がありません。
だから、比較的安全に運用できて、アクティブ型よりも成績の良いインデックス型をすすめる専門家や雑誌が多いということです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]王国もインデックス型の商品を中心に検討しているからね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]前回の会議で私がSBI証券でピックアップした投資信託の商品にはアクティブ型を含めてましたけど、基本的にはインデックス型をメインで運用していく話でまとまりました。[/voice]
毎月積立型と毎月分配型
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]次に、投資信託で人気の商品の話に移ります。
圧倒的に人気があるのは毎月積立型と毎月分配型の商品です。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]これも改めておさらいしておこう。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]承知しました。
まず毎月積立型の商品は、毎月決まった金額分コツコツ購入していくもので、まとまったお金がなくても、少額から始められるというメリットがあります。
基本的には長期運用が前提です。
利益分を再投資すれば、複利効果の恩恵を受けることもできます。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]長期運用で雪だるま式にどんどん増やしていこうと。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そういうことです。
少額から始められるので、投資初心者や主婦の方、若い年代にとくに人気があります。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]なるほど。
若いうちはお金がないし、投資信託を始めようにも選択肢は毎月積立型しかないとも言えるかな。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]たしかにまとまったお金はないですからねぇ。
余裕資金はない、だけど時間は比較的ある、ということで長期運用の毎月分配型が人気なんだと思います。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]よく分かりました。
では毎月分配型の説明をよろしく。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]その前に分配金についても改めて説明します。
投資信託の収益の一部を投資家に還元するお金を分配金と言います。
一般的には決算時に支払われますが、毎回同じ金額ではありません。
まったく支払われない場合もあります。
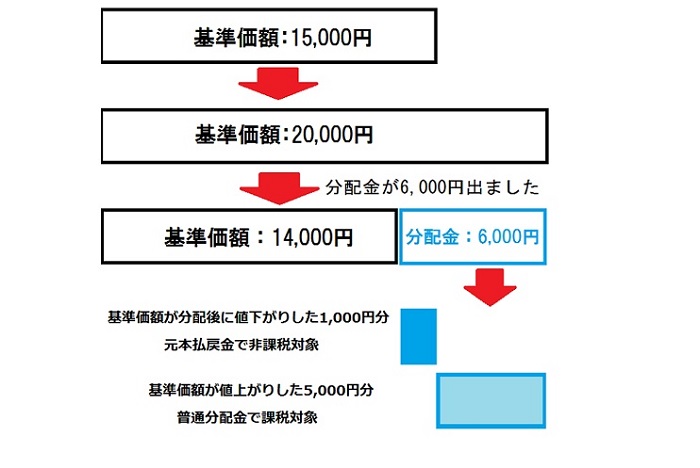
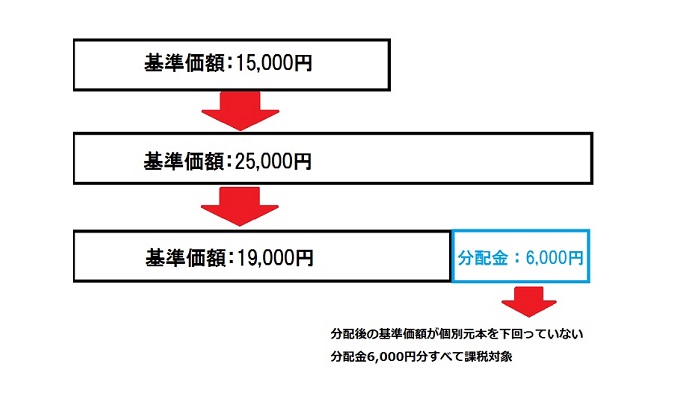
また、元本の一部を投資家に返す特別分配金というのもあり、分配金が出ているからと言って、必ず利益が出ているわけではありません。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]分配金が決算時に支払われるということは、毎月分配型はひと月毎に決算が行われているんだね。
では、この商品が人気なのはなぜ?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]毎月お金を受け取れるというのがウリだからです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]どれくらい受け取れるものなの?[/voice]
[aside type=”boader”][voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue fb”]
【家来のMore detail room】分配金について説明いたします
[/voice]
実際にはあり得ませんが、分かりやすくするために、基準価額や元本は変わらないものとして説明します。
また家来調べでは、分配金が100円~300円という商品が目立ったので、毎月分配金は200円とさせていただきます。
まず、基準価額1万円(1万口)の毎月分配型の商品を、500万円分(500万口分)購入しました。
分配金は1万円(1万口)に対して200円ですから、1口当たり0.02円ということです。
なので、500万円(500万口)×0.02円=10万円。
つまり毎月10万円が分配されるということです。[/aside]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]分配金が100円だとしても毎月5万円か。
毎月5万とか10万円が貰えるって、なんかお小遣いみたいだな。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]まさに王様のおっしゃる通りで、お小遣いや生活費の足しにと毎月分配型を購入される方が多いです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]とはいえ、お小遣いレベルで毎月貰うためには、何百万もの資金が必要だね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]はい。
毎月200円分配の商品を5万円購入した場合は毎月貰えるのは1,000円です。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]1,000円かぁ。
家族でファミレスにも行けないよ。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]って王様ファミレスに行かれることあるんですか?
驚きです。
今度ご一緒させてください。
というわけで、毎月分配型は、リタイア組や年金組の年配の方に人気があります。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]退職金の一部を投資に充てて、運用資金も確保しながら毎月のお小遣いが貰えるなら、それは人気もあるだろうな。
とくに最近は年金も減ってきているし。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]年金を減らさないためにも王国の財政を立て直しましょう。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]他人ごとじゃなかった…身が引き締まる思いです…。(汗)
年金の話はこれから頑張りますとして話を戻すけど、すべての毎月分配型の商品が、運用資金を確保して、かつ毎月分配があるというわけではないんだよね?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]はい。
分配金の説明でも触れましたが、分配金は変動することもあれば出ない時もあります。
また、特別分配金のように投資家から集めたお金の一部を還元している場合もあります。
ですので、運用資金をすべて守りつつ毎月の分配も貰えるというのは理想ですが、現実的にはそれほど多くありません。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]元本保証されているわけではないと、ちゃんと理解したうえで購入しないといけないということか。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]販売会社も、毎月分配型の商品は「毎月○万円もらえます!」などとアピールしやすいので、投資家は宣伝の謳い文句だけを信じてはいけないですね。[/voice]
[aside type=”boader”][voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue fb”]
【家来のMore detail room】毎月分配型商品について補足いたします
[/voice]
投資信託の基準価額は、資産総額(純資産額)を投資信託の口数で割ったものです。
資産総額には、運用によって得られた利益なども含まれています。
なので、分配金が出れば資産総額が減るので基準価額も下がることになります。
では、毎月分配型の商品「V」と「W」にそれぞれ500万円ずつ投資したとして説明しましょう。
どちらも分配金は毎月10万円です。なので、1年でトータル120万円貰えます。
ちなみに分かりやすいように手数料や税金などは、すべて省きます。
| 商品名 | 1年後の運用資金 | 分配金受取額 | 運用資金+分配金 | 前年比 |
|---|---|---|---|---|
| 「V」 | 400万円 | 120万円 | 520万円 | +20万円 |
| 「W」 | 300万円 | 120万円 | 420万円 | -80万円 |
どちらも分配金が支払われたことで基準価額が下がり、1年後には運用資金が減りました。
そのため商品「V」は、分配金を合わせるとトータル520万円となりプラス20万円。
商品「W」は分配金を合わせても420万円にしかなりませんから、トータル80万円のマイナスとなります。
どちらも毎月10万円の分配があるので同じようにお得に感じるかもしれません。
しかし実際にはトータルでマイナスになっているケースもありますし、たとえプラスでも毎月の分配金の割には、思ったよりも少なくなっているかもしれません。
なので、分配金の金額にだけ注目してはいけないということです。[/aside]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]なるほど。
運用資金が減る可能性を無視して、毎月いくらの分配金が貰えますということだけを強調するようなセールストークには、簡単に騙されていけないと。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]人気があって購入する人が多ければ販売実績も良いので、販売会社としてはさらにアピールできます。
それを信じて、みんなが買っているから安心だ、運用もうまくいっているんだと安易に飛びつくと、実は…ということがあるわけです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]とくに年金組やリタイア組にとっては、退職金とかのまとまったお金は大事だからな。
住宅ローンを退職金で完済できる、けど年金だけでは不安だから手元にある程度お金は残したい。
おっ!毎月分配型投信なら、退職金も残せて毎月10万円の分配金は住宅ローンに充てられるぞ!これなら何とかなりそうだ!
みたいにならないようにってことだね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そうです。
ただ、もちろん運用成績が良いものもあるので、結局のところしっかり商品を見極めてくださいということになりますが…。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]最終的にはどの商品も見極めが大事と…、当たり前だけど改めてよく分かりました。
ところで、毎月積立型や毎月分配型が人気なわけだけど、毎月積立分配型ってあるの?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]ありますよ。
1万円に対して毎月分配金が200円の商品を、毎月500円ずつ積み立てていくとすると、1ヶ月後に分配金10円、2ヶ月後は20円、1年後は120円となり、この1年で貰える分配金の合計額は780円となります。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]毎月買い増していくわけだから、そのぶん分配金も増えていくのね。
では次の質問、毎月分配型は償還日ってあるのかな?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]これはさまざまです。
償還日のない無期限の商品も少なくありません。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]でもさっきの話だと、毎月分配型は分配のたびに資産総額が減っていくイメージだから、償還日が決められてそうな気もするけど。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]確かに一般的には償還日が設定されているものが多いです。
運用資金が減るということは運用にも影響が出てしまいます。
なので、多くの毎月分配型の商品は償還日が設定されているということです。
もし償還日よりも前に運用できなくなれば、無期限の商品も含めて繰上償還することとなります。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]う~ん。聞けば聞くほど王国としては毎月分配型の商品は避けた方が良いように感じるよ。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]私もそう思いますね。
王国の財政を立て直すには、毎月分配型の商品は向かないと思います。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]何だかようやく5回目にして、戦略会議という名の勉強会から本当の戦略会議っぽくなってきたなぁ。
よし。王国では毎月分配型の投資信託は購入しないということで決定しよう![/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]承知しました。
ということで、以上が投資信託のおさらいでした。[/voice]
インデックス型よりもアクティブ型の商品をおすすめする理由
篠田尚子(著)『本当にお金が増える投資信託は、この10本です。』
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]では、ここからは前フリにもありました、今まで勉強してきたことが180度変わるかもしれないという情報を報告したいと思います。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]何だか前フリが怖いね。
良い情報だといいけど…。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]もちろん良い情報だと信じております。
実は前回の戦略会議の後に、1冊の本を読んだんですよ。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]どんな本なの?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]『本当にお金が増える投資信託は、この10本です。
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]ところでその、ファンドアナリストというのは?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そのまま直訳すればファンドの調査や分析をする専門家ですかね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]楽天証券のファンドアナリストということは、楽天証券で取り扱う投資信託を分析していると。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]いえ、本によりますと、日本国内に存在するすべての投資信託約6,000本を分析しているそうですよ。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]6,000本も分析するの?
新商品もどんどん発売されるわけだからそれは大変だね。
篠田さんみたいなファンドアナリストって国内に結構いるの?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]ファンドアナリストという肩書を持つ人は、篠田さんを含めても10人程度だと本に書いてあります。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]だとすると、投資信託の商品をすべて知っているのは、国内で10人しかいないわけだ。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]はい。
なかでも篠田さんは、世界最大の投資信託評価機関のリッパーという会社でも調査や評価業務に携わっているので、世界の投資信託事情も詳しいということです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]それだけ詳しければ、人気があるのに運用成績の悪い毎月分配型の商品とか、一発で分かるだろうね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]もしかしたら、運用開始する前にすでに分かっていたりして…。
それぐらい投資信託を知り尽くした篠田さんなので、銀行やファイナンシャルプランナーも知らないような、国内のある定説によって埋もれてしまった本当に優れた商品がある、と明言しています。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]それで冒頭の180度変わるにつながるというわけか。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そうなんです。
だから本を読むと、いかに世間に広まっている常識は間違いだらけだと分かりました。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]例えばどんな常識が間違ってた?[/voice]
年代別おすすめ商品は存在しない
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]まず、年代別でおすすめする商品が変わるのはおかしいということです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]若い世代は毎月積立型で長期運用して、年配の方は毎月分配型でというような?
今日の会議でも言ってたよね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]言ってました。
それだけでなく、若い世代はある程度リスクが取れるので海外の株式中心の商品をとか、60代を過ぎればリスクを避けるために国内の債券に投資する商品をといった内容も同じです。
本では、そんな年代別おすすめ商品は存在しないと断言しています。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]いきなり思い切ったことを言うなぁ。
断言する理由は何?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]投資期間によってリスクの大きさが変化するわけではないからです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]短期間でリスクが大きい商品でも、長期投資することでリスクを小さくできると勉強したけど。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]ある期間ではものすごい損失でも、長期なら利益と損失を繰り返すので、短期よりも軽減できると、グラフなどでよく見かけます。
確かに長期投資によって、トータルプラスや最小限のマイナスで抑えられる商品が多いのかもしれませんが、リスクの大きな商品は、いつでも同様に損失を被る可能性があるわけです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]グラフを見ると、目先の損益に一喜一憂しないで、腰を据えて長期投資をしようと思うけど、そうじゃないと。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]長期投資するとリスクそのものも小さくなるように感じてしまいますが、実際のリスクの大きさは変わらないので、錯覚するのが一番危険です。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]でも、年配の方なら長期投資といっても時間はかぎられてくるし、年金のみが収入減ならリスクが大きい商品には投資できないよ。
若ければ今後収入が増えていく可能性が高いから、リスクは多少負ってもその収入増でカバーできるかもしれない。
だから、年代別おすすめというのも間違っているとは思えないんだけどね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]篠田さんも、年代別おすすめ商品が、結果的に正しい選択になることも多いとは言ってます。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]ではなんで存在しないと言ってるの?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]投資信託で優れた商品というのは、誰にとっても良い商品だからです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]なるほど!
60代にとって非常に良い商品なのに、30代ではおすすめできない、悪い商品だ!にはならないってことか。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そうです。
本当に優れた良い投資信託の商品であれば、年代関係なくおすすめになるわけです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]そういう意味で、年代別おすすめ商品が存在しないと断言していると。
分かりやすい説明だったよ。[/voice]
人気(販売)ランキングの上位だからといって運用成績が良いとはかぎらない
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]次に、人気ランキングや販売ランキングの中には問題商品が混ざっているので、とにかく注意しなければならないようです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]前の会議で、販売ランキングが2位だから安心だ!みたいな話をしてたと思うけど、みんなが購入するからって良い商品とはかぎらないの?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]売上はセールストークによってもかなり変わってしまうので、販売ランキングイコール運用成績上位のランキングにはならないということです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]ランキング上位だと、儲かるから多くの人が買っているんだと思ってしまうし、これから購入しようという人が何となく安心するというのはもの凄くよく分かるよ。
毎月分配型の販売実績が良いと言ってたのはそういう理由か。
毎月お小遣いが貰えるというようなセールスポイントが沢山あるからみんな購入する、すると販売ランキングが上位になる、さらに商品をアピールできてみんなが安心して購入する…のサイクルね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]私が調査した証券会社でも、販売ランキングの上位は軒並み毎月分配型の商品でした。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]そうだったのかぁ。
俺はこれまで販売ランキング上位の商品にハズレはないと思っていたから、購入前に聞いておいて良かった。
他の情報は?どんどん聞きたいよ。[/voice]
投資信託に複利は存在しない
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]では続けます。
今日の会議では下記のように話したんですが、
まず毎月積立型の商品は、毎月決まった金額分コツコツ購入していくもので、まとまったお金がなくても、少額から始められるというメリットがあります。
基本的には長期運用が前提です。
利益分を再投資すれば、複利効果の恩恵を受けることもできます。
篠田さんによると、投資信託に複利は存在しないとのことです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]どういうこと?
インデックス型は利益分を再投資して、長期運用すれば複利によってお金を増やせる…というのは違ったの?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]複利は、元本保証されてかつ前提として利回りが決まっている金融商品に使われるため、銀行などの預貯金のみがそれに該当します。
なので、投資信託に複利は存在しません。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]でも投資信託では、年○%の運用をすれば、複利効果で何年後には○万円になります、ってのをよく見かけるよ。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]確かに毎年○%の運用が必ずできるのであれば、複利の計算通りお金は増やせます。
しかし投資信託の場合、元本は保証されてませんし、運用成績も変動するので、何年後にいくらになるというのは、あくまで期待値とか目安にすぎないということです。
ですから表現の仕方にもちょっとした違いがありまして…[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]ちょっとした違い?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]実は先ほども王様が、投資信託には「年○%で運用すれば、複利効果で何年後にはいくらに…」という表示を見かけるとおっしゃいましたが、投資信託では『複利』ではなく『複利効果』という表示を使用しています。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]『効果』が付くだけで何か違うの?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]投資信託では前もって利回りが決まっているわけではありません。
ですから、預貯金のような『複利』という表現や表示はできません。
そこで、あくまでこのように運用すれば、複利のようにお金が増やせますということで『複利効果』という表示を使う場合が多いようです。
『複利』と『複利効果』は非常に似てますが、中身がまったく違います。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]パッと見ただけでは分からないし、注意して見ても結局は同じ意味だと思ってしまう人は多いだろうね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]なので、投資信託は複利のようにお金を増やせるというイメージを持ってはいけないということです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]毎年5%の運用で…と表示している商品も、3年後は運用成績が良くなって10%になるかもしれないし、マイナス5%と悪くなる場合もあるから、銀行の預貯金と違って、複利の計算をしてもその通りになるとは言えないと。[/voice]
[aside type=”boader”][voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue fb”]
【家来のMore detail room】複利と運用成績が変動した場合の違いについて説明いたします
[/voice]
例えば年20%の運用を掲げる商品が募集されたので、100万円を購入したとします。
この商品は運用成績が年20%と魅力的なので、販売会社は「100万円購入すると複利効果で5年後には約250万円、10年後には約620万円に!」と大々的にアピールしやすくなります。
投資する側はその文言だけを見れば、複利でそれだけ増やせると思いますから、販売実績も伸びていくでしょう。
しかし、投資信託の運用成績は変動します。
| 運用成績 | 10年後 | 複利との差額 |
|---|---|---|
| 毎年20% (複利) |
約620万円 | |
| 1年間-20% | 約413万円 | 約207万円 |
| 2年間-20% | 約275万円 | 約345万円 |
| 5年間-20% | 約82万円 | 約538万円 |
| 5年間-5% | 約193万円 | 約427万円 |
| 5年間+5% | 約318万円 | 約302万円 |
|
||
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”r icon_red”]1年間だけ-20%って、マイナスになる年が変わっても結果は同じになるの?
例えば1年目だけ-20%と、8年目だけ-20%とか。[/voice]
最終的な金額は同じになります。
2年間とか5年間とか、例に挙げた他の運用成績についても同じです。
[/aside]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]なるほど、表で見ると分かりやすいな。
1年間マイナス20%になるだけで、207万円も減ってしまうんだね。
セールストークで複利効果の話を聞いたとしても、それだけのお金が必ず増えると勘違いしてはいけないな。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]先ほどの例で、もし1年間だけさらに運用成績が良くてプラス30%だったら約671万円になるわけなので、何もすべてが複利の計算よりマイナスとなるわけでなく、運用成績自体が一定ではないので複利の計算ができないということです。
なので、投資信託における複利というのは机上の空論ですから、目安くらいに思っておきましょう。[/voice]
上昇率(騰落率)が高くても良い商品とはかぎらない
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]ほかには、値上がりしている商品がすべて優れた商品ではないということも言えます。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]値上がりというのは基準価額?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そうです。
その基準価額がある期間においてどれくらい変動したかを、上昇率や騰落率によって表します。
この上昇率や騰落率が高ければ商品のアピールポイントとなるので「ここ1年間で何%も値上がりした素晴らしい商品です!」のような表示も多いかと思います。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]よく見かけるよ。
でも値上がりしているんだから、上昇率が高ければ高いほど良い商品なんじゃないの?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]これがそうとは言い切れないようです。
たとえば…[/voice]
[aside type=”boader”][voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue fb”]
【家来のMore detail room】上昇率(騰落率)について説明いたします
[/voice]
運用開始から3年経った3つの商品があるとします。
それぞれの基準価額の変動を見てみましょう。
運用開始時は基準価額はすべて10,000円です。
| 商品名 | 運用1年後 | 運用2年後 | 運用3年後 (現在) |
|---|---|---|---|
| 「X」 | 7,500円 | 5,000円 | 10,000円 |
| 「Y」 | 15,000円 | 14,000円 | 13,000円 |
| 「Z」 | 12,000円 | 14,000円 | 16,000円 |
商品「X」は、運用開始後2年目までは運用成績が悪く、その後持ち直して3年後には10,000円まで回復しました。
商品「Y」は、1年目の運用成績が良かったものの、徐々に基準価額を下げていきました。
商品「Z」は、平均的に右肩上がりの運用成績で、基準価額を上げていきました。
では、この3つの商品を上昇率(騰落率)で見てみましょう。
| 商品名 | 直近3年 | 直近2年 | 直近1年 |
|---|---|---|---|
| 「X」 | 0.0% | 33.3% | 100.0% |
| 「Y」 | 30.0% | -13.3% | -7.1% |
| 「Z」 | 60.0% | 33.3% | 14.3% |
直近1年だけを見ると、「X」の上昇率は100%で、他の2つとは比較にならないほど上昇しています。
直近2年だけを見ても、「X」と「Z」は同じ上昇率です。
「Y」にいたっては、直近1年2年ともにマイナスです。
基準価額がある期間内値上がりしていれば、上昇率はプラスになります。
なので上昇率が高ければ高いほど良い商品だと思いがちです。
しかし、現在の基準価額を比較するとどうでしょうか。
「X」は10,000円、「Y」は13,000円、「Z」は16,000円です。
「X」は直近1年の上昇率が100%なので凄い商品と思ってしまいますが、実際は3年前と同じ10,000円まで回復したに過ぎません。
3年前に購入した人は、まったく得をしていないことになります。
「Z」は直近1年だけ見れば14.3%と、「X」に比べれば地味な値上がりに見えますが、実際は常に右肩上がりの良い商品です。
「Y」はマイナスが続いていますが、「X」よりも基準価額は3,000円高いです。
とはいえ「X」も直近1年と同様に運用がうまく可能性はあるので、この先他の2つよりも基準価額が上がるかもしれません。
結局、上昇率(騰落率)だけを見てしまうと、運用が常にうまくいっている「Z」のような、本当に良い商品を見極められないということです。[/aside]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]なるほど。
「X」のような商品が多ければ多いほど、本当に良い商品が序章率ランキングでは目立たなくなってしまうんだね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そうなんです。
しかも、「Z」の基準価額は右肩上がりなので運用担当者は優秀な可能性が高いです。
それなのに、たまたま直近の1年だけ運用がうまくいったかもしれない「X」のような商品があるために、本来優れた商品が隠れてしまいます。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]上昇率が高いイコール運用担当者が優秀とはかぎらないわけか。
まぐれの可能性があるということね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]あと注意しなければならないのは、日経平均株価などの指標(ベンチマーク)と連動した動きを目指す商品です。
この商品は、指標の株価が下がっていれば、基準価額も連動して上昇率がマイナスになりますから、マイナスだからと言って運用担当者が下手だというのは早計です。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]これは勉強になるなぁ。
勘違いしないように長い期間での上昇率や連動する指標の動きも見ていかないとな。[/voice]
株とは違って基準価額が下がっても狙い目とはならない
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]最後にもうひとつだけ。
投資信託では「基準価額が安い商品は逆に狙い目」とも言われることもありますが、正しい表現とはいえないそうです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]それは前回の話で出た低位株とか割安株の、暴落している株や株価が低い株が逆に狙い目という話に似ているね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]はい。株の場合は株価が安いからといってすべて敬遠する必要はない、逆にそれを狙う人もいるという話でした。
でも、投資信託は株とは違います。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]何で株とは違うの?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]投資信託と株は、そもそも金融商品としての性質が違うからです。
株は売りと買いの需要と供給によって株価が決まります。
そのため、買いが増えれば株価も上昇していきます。
だから、低位株のように株価が安いと、購入費用が抑えられますし、その後買いが爆発的に増えれば5倍10倍と株価が上昇する場合もあるので狙い目となるわけです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]投資信託も基準価額が安ければ費用を抑えられるから、基準価額が高くなっていけば株と同じように狙い目にもなると思うけど。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]確かに運用がうまくいって、基準価額がその後どんどん上がっていけば安い時に買っておいて良かったとなります。
でも、基準価額は株のように買いが増えたからといって基準価額は上がっていきません。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]なんで基準価額は上がらないの?[/voice]
[aside type=”boader”][voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue fb”]
【家来のMore detail room】なぜ基準価額が上がらないのか説明いたします
[/voice]
それは投資信託の値段の決め方、算出方法にあります。
基準価額=純資産総額÷総口数
純資産総額は、投資信託で運用している金融商品の、株の配当や債券の利息なども含めた資産の総額から、必要経費を差し引いたものです。
総口数は、商品を購入した人(投資家)が保有する口数の合計です。
投資信託の場合、買いが増えれば純資産総額だけでなく総口数も増えます。
なので、買いが増えても基準価額が上がりません。
分かりやすくするため、純資産総額100万円、総口数50万口の仮の商品で説明します。
この商品の基準価額は100万円÷50万口で2万円です。
新たに100万円分購入したとします。
基準価額は2万円なので、50万口購入できます。
これで純資産総額200万円、総口数100万口になりました。
基準価額を計算してみると、200万円÷100万口で2万円です。
もちろん実際には、投資信託に組み入れている金融商品の割合を運用成績によって変えたり、買いや売りによってや総口数も変わるので、このような単純計算にはなりませんが、純資産総額が倍になったのに基準価額は変わりませんでした。
これは、売りが増えた場合でも同じで、純資産総額とともに総口数も減るため、基準価額は下がりません。
結局、運用成績や分配金などによって基準価額は変動しますが、売り買いの増減によって基準価額は変わらないということです。
ですから、基準価額がただ下がっているという理由だけで商品を購入するのは、株とは違って大きく間違っています。[/aside]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]なるほど。
基準価額が下がるとお得感はあるけど、割安とか割高という判断基準自体がそもそも投資信託にはないってことね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そうです。
今後V字回復しそうであれば、もちろんお買い得なので購入した方が良いでしょう。
いずれにしても、基準価額が下がった理由を見極める必要があるということです。
というわけで、他にもいくつか間違った常識はありますが、主なものを取り上げてみました。[/voice]
アクティブ型商品をおすすめする理由
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”] で、今までのものをまとめたうえで、篠田さんは投資信託のどんな商品をすすめているの?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]アクティブ型の商品です。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]ん?!ちょっと待って!
アクティブ型のほとんどがインデックス型よりも運用成績が悪いうえに手数料が高いから、インデックス型をすすめる人が多いんだよね。
何でアクティブ型をすすめてるの?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]インデックス型よりもはるかに運用成績が良い、アクティブ型の商品があるからです。
その優れた商品を見極めさえすれば、インデックス型の商品で運用するよりも効率が良いということです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]言われてみれば確かにそうか。
何もすべてのアクティブ型が悪いわけじゃないから、インデックス型よりもはるかに儲かる商品を購入すれば良いと。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]アクティブ型はリスクが高いから避けましょう、インデックス型はより安全だからおすすめです、という話を見たり聞いたりしてきたので、本を読まなければ気付きませんでした。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]でもアクティブ型の1、2割くらいなんだっけ?
優れた商品というのは…。
ほとんどがハズレなのに、どうやって見極めれば良いの?[/voice]
優良アクティブ型商品を見つける方法
シャープレシオと優秀な運用会社&運用担当者
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]篠田さんが言うには、シャープレシオが参考になるそうです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]シャープレシオは聞いたことあるな。
SBI証券のパワーサーチで商品を絞る時にチェックした項目の一つだよね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そうです。
リスクに対してどれくらいのリターンがあるかという、運用効率を数値化したものです。
運用効率の良し悪しを判断するうえで参考になる数値ですけど、パワーサーチで検索する際は、よく分からないけど1.0以上なら平均値以上じゃないかという話でした。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]結局運用効率が良い商品のシャープレシオの値は分かった?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]0.5以上であれば運用効率が良いと言えるそうです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]だとすると、前回候補として挙げてくれた投資信託の商品は、たしかシャープレシオ1.0以上だったから、かなり運用効率が良い商品だと言えるわけだ。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]とくに『J-Stock アクティブ・オープン』という商品は当時シャープレシオ3.42でした。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]3.42という値は何となく凄いと思っていたけど、0.5以上でも良い商品ということなら、相当優れた商品ということだね。
アクティブ型というだけで避けていたら絶対に見つけられない商品だよ。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]SBI-ファンドロボだから見つけられましたけど、パワーサーチでは信託報酬が安くてインデックス型を検索していたので、この本を読まなかったら永遠に巡り合えない商品だったかもしれません。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]篠田さんさまさまだな。
判断基準はシャープレシオ以外にはなかった?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]運用会社や運用担当者、ファンドマネージャーが優秀かどうかも判断基準となるそうです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]それはなかなか素人では分かりにくそうだね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]確かに明確なデータがないので分かりにくいです。
ただ、上昇率の時にもお話しましたが、基準価額が何年も右肩上がりであれば運用担当者が優れている可能性は高いですし、専門家の意見、アナリストレポートなどを参考にすると良いと思います。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]プロの意見をしっかり聞くということか。
動画セミナーとかもあるからそういうのを見ておくと良いんだな。
なるほど。今度時間がある時に見ておこう。
シャープレシオや運用担当に注目することは分かりました。
でもそれだけで良いアクティブ型の商品は見つかるのかな?[/voice]
優良アクティブ型投資信託は6つの条件で絞り込む
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]本ではまず6つの条件を挙げて絞り込んでいます。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]6つの条件とは?[/voice]
[aside type=”boader”]
- 購入時手数料が無料(ノーロード)
- 2回以下の決算回数
- 運用実績が3年以上
- 2社以上の金融機関で購入できる
- 同カテゴリー内の商品との比較
- 運用体制や手法の評価
[/aside]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]篠田さんはすべての投資信託を、購入時手数料以外の条件で順に絞っていき、最後に購入時手数料が無料のノーロードかどうかを確認するそうです。
これは、販売会社が購入時手数料を独自で設定できるためで、機械的に抽出できないそうです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]手数料は独自で設定できるんだね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]はい。目論見書に○%を上限に…という表示があります。
そのため、ある証券会社は販売手数料無料、別の証券会社は3.24%(税込)のようなこともあります。[/voice]

[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]今まで証券会社選びが重要だと言っていたのは、この販売手数料の違いというのもあるのか。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]3.24%と無料とでは、投資額が増えれば増えるほど元本への影響も大きくなります。
販売手数料無料の証券会社があるのなら、やはりそこで購入したいですからね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]決算が2回以下に絞る理由は?
最初から毎月分配型の商品を除外しているわけだけど。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]決算によって収益の一部を分配金として商品を保有する投資家に還元されますが(元本の一部を分配金として支払う元本払戻金(特別分配金)も含めます)、その分配金には税金がかかりますし、決算自体にも費用がかかります。
長期投資を前提とするのであれば、収益分を再投資するためには決算回数が少ない方が良いということです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]毎月分配型は、逆に決算が毎月行われるから長期投資には向いていないと。
では運用実績3年以上というのは?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]投資信託を購入する際には、運用成績が安定して推移しているのか、上昇と下落を繰り返しているのかなど、良い商品を見極めるうえで、過去のデータは非常に参考になるからです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]少なくとも3年のデータがあれば問題ないと?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]一部ファミリーファンド方式のような、すでに同様の運用手法のベビーファンドが存在していれば3年未満でも良いですが、ほとんどは3年のデータがあれば問題ないとのことです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]ということは、新商品を購入してはいけないとも言えるかな。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そう言えると思います。
投資信託の場合、毎年何%の運用で…という未来の運用については机上の空論だと複利の際に話しました。
これが5年10年と運用している商品ならまだ予想できるのかもしれませんが、新商品は運用すらしていないわけですから、毎年何%の運用というのはまったくアテになりません。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]新商品の綺麗なパンフレットとかを見ると、魅力的だからつい買ってしまいそうなものだけど…[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]新商品はなるべく多くの資金を集めなければならないので、派手なパンフレットや魅力的な文言が並びます。
しかし、家電や携帯電話などの新商品であれば、今までにない画期的な機能が付いたり、性能がアップしますが、投資信託にはそれがありません。
だから、データが不足してよく分からない新商品はあまりおすすめできないということです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]魅力的だからついとか、販売スタッフのセールストークにつられて何も考えずに買ってはいけないってことか。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そうですね、十分気をつけましょう。
あとは同じカテゴリー内の『シャープレシオ』、手数料や税金などのコストも含めてその商品の実際の収益が分かる『トータルリターン』、リスクの大きさを示す『標準偏差』を中心に比較します。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]運用効率だけでなく、本当の収益やそれにともなうリスクの大きさも比較するのか。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]これも短期と長期でそれぞれ比較することが重要だそうです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]さっきの上昇率の話と同じかな。
ここ1年だけ見ていると本当に良い商品を見つけられないという…。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]確かに同じですね。
短期も1ヶ月とか長期なら3年、5年などとさらに細かく比較すればより正確なデータが得られるとのことです。
そして、最終的には各カテゴリーで上位の中から選抜するだけです。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]ある程度経験を積み重ねていかないと比較とかは何となく難しそう…。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]やはり投資初心者と10年20年のベテランとでは違いますよ。
仕方ありません。
でも我々もすぐに良し悪しが分かるようになるかもしれませんから、一つずつ色々な知識を積み重ねていきましょう。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]そうだな。
地道に頑張っていこう。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]というわけで、最後に残りの2つ条件を簡単に説明します。
2社以上の金融機関で購入できるというのは、NISAの口座などで一つの販売会社のみ販売している商品を購入しようとする場合、他の商品を購入する際の制約になってしまうからです。
評価というのは専門家によるものです。
なので、先ほどの動画セミナーもそうですが、目論見書やマンスリーレポートなどを参考にして比較していきましょう。
本では以上6つの条件を満たした中から、篠田さんが厳選したアクティブ型投資信託10本を紹介しています。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]まずは3本ほどに絞って購入する予定だから、その10本の中から2本は購入したいよね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]3本目はいかがいたしますか?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]リスクを分散するためにインデックス型も購入しておいた方が良いだろうから、前回の会議で候補として挙げてくれたインデックス型の商品を検討しよう。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]さすが王様。
私は運用成績の良いアクティブ型なら王国の財政を立て直せると舞い上がって、肝心のリスクの分散をすっかり忘れてしまってました。
バランス良く投資しないといけないのに…反省してます。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]いやいや。
今回は本当によく調べてくれたから助かるよ。
おかげで今までまったくの対象外だったアクティブ型を検討するきっかけになったわけだし。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そう言っていただけると光栄です。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]まぁリスクの分散が最大の理由ではあるけど、インデックス型の商品も実際に運用してみないと、と思ってるからね。
で、その10本の中から候補は見つかった?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]シャープレシオでも挙げました『J-Stock アクティブ・オープン』が第一候補です。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]シャープレシオが3.42という商品だね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]驚くことに、今回の会議で調査した時にはシャープレシオが3.49になってました。[/voice]

[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]この短期間のうちに0.07も上がったのか。
それまた凄いな。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]実はこの商品、SBI-ファンドロボでピックアップされていたので、前回候補として紹介しました。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]ファンドロボ凄いじゃないか!
手数料が高いアクティブ型ばかり選んで、って言ってたと思うけど、実はちゃんと良いのを選んでくれてたのか。
パワーサーチはどうだったっけ?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]パワーサーチはインデックス型をチェックして検索していました。
なので、シャープレシオが高いアクティブ型でも最初から除外されています。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]アクティブ型を含めて検索したらどうなんだろう?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]もう調べてまいりました。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]さすが!仕事が早いね。[/voice]

[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]今回は先ほどの6つの条件の中から、検索できるものだけチェックを入れて検索しました。
すると、前回はシャープレシオが最大でも1.80でしたが、今回2.0以上の商品が24本も見つかりました。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]インデックス型限定にした時は最大1.80だったのに、アクティブ型は2.0以上が結構あると。
それは凄いな。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]で、その24本の中に、篠田さんの厳選10本にも含まれていた『DIAM国内株オープン』が第二候補です。[/voice]

[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]この『DIAM国内株オープン』は何が魅力なの?[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]シャープレシオが2.19と高めなのと、トータルリターン、上昇率(騰落率)ともに短期でも長期でも常にプラスだからです。[/voice]

[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]つまり右肩上がりの商品。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]そうです。篠田さん厳選10本の中でも、この『DIAM国内株オープン』と『J-Stock アクティブ・オープン』は右肩上がりが顕著です。
この2つは右肩上がりなのに、販売ランキングは20位とか50位ですし、トータルリターンも100位前後です。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]本を読んでなかったら、販売ランキング50位?買うのやめよう。
トータルリターン100位?ダメな商品。
ってなってただろうね。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]だと思います。
候補にすら挙がらなかったかもしれません。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]よし!
王国が投資するアクティブ型の商品はその2つで決まりだな。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]現在法人口座開設の完了通知を待っている状態ですので、取引可能になり次第購入してみます。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]あとはインデックス型の商品なんだけど、これも前回の候補を含めていくつか選抜しておいて貰おうかな。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]承知しました。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]よろしくね。
それにしても今日は家来がよく調べてきてくれたから、本当に勉強になったしタメになったよ。
180度考えが変わるというのは間違いじゃなかった。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]私も本を読んでみて驚きの連続でしたから。
今後も頑張って情報を集めてみます。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]俺も次回は情報を沢山持ってくるよ。
口座開設も進んでいるし、IPOの申し込みもガンガン進めるよ。
ビットコインも早く購入したいし。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/kerai1.jpg” name=”家来” type=”l icon_blue”]よろしくお願いします。[/voice]
[voice icon=”//zaitech-kingdom.jp/wp/wp-content/uploads/2017/04/king1.png” name=”王様” type=”l icon_red”]では今回の会議はここまでとしよう![/voice]

 』で、著者はJACKさん。
 』という本も出しているよ。[/voice]
 』の本や


 』という本を読んでみました。


 』ってタイトル。[/voice]